Chaque mois, le taux de prélèvement à la source impacte directement la paie de vos collaborateurs. Encore faut-il savoir comment il est calculé, où le retrouver et quand le modifier. Entre taux personnalisé, neutre ou individualisé, les erreurs d’interprétation sont fréquentes… et peuvent compliquer vos régularisations.
Pour éviter les mauvaises surprises sur les bulletins de salaire, voici l’essentiel à connaître sur le taux de prélèvement à la source et son application en entreprise en 2026.
Quel taux de prélèvement à la source s’applique selon le salaire ?
Le taux de prélèvement à la source détermine la part d’impôt sur le revenu prélevée directement sur le salaire net imposable.
Il est calculé et communiqué par la Direction générale des finances publiques (DGFiP), puis transmis à l’entreprise via la Déclaration sociale nominative (DSN).
Le barème du taux par défaut applicable en 2026
En l’absence de taux personnalisé transmis par la DGFiP (nouvelle embauche, contrat court, absence de déclaration), l’entreprise doit appliquer le taux par défaut prévu par l’administration fiscale.
Ce taux, dit taux neutre, est aligné sur le barème de l’impôt sur le revenu applicable à un contribuable célibataire sans enfant.
| Revenu net imposable mensuel (1 part) | Taux applicable en 2026 |
| Inférieur à 1 635 € | 0 % |
| De 1 635 € à moins de 1 698 € | 0,5 % |
| De 1 698 € à moins de 1 807 € | 1,3 % |
| De 1 807 € à moins de 1 928 € | 2,1 % |
| De 1 928 € à moins de 2 060 € | 2,9 % |
| De 2 060 € à moins de 2 170 € | 3,5 % |
| De 2 170 € à moins de 2 315 € | 4,1 % |
| De 2 315 € à moins de 2 738 € | 5,3 % |
| De 2 738 € à moins de 3 135 € | 7,5 % |
| De 3 135 € à moins de 3 571 € | 9,9 % |
| De 3 571 € à moins de 4 019 € | 11,9 % |
| De 4 019 € à moins de 4 690 € | 13,8 % |
| De 4 690 € à moins de 5 624 € | 15,8 % |
| De 5 624 € à moins de 7 037 € | 17,9 % |
| De 7 037 € à moins de 8 789 € | 20 % |
| De 8 789 € à moins de 12 200 € | 24 % |
| De 12 200 € à moins de 16 523 € | 28 % |
| De 16 523 € à moins de 25 937 € | 33 % |
| De 25 937 € à moins de 55 558 € | 38 % |
| À partir de 55 558€ | 43 % |
(Barème du taux par défaut 2026 – DGFiP)
Depuis le 1er juin 2026, le seuil de taux par défaut à 0 % est fixé à 1 635 € de revenu net imposable mensuel en métropole. Pour les CDD et les missions d’intérim dont la durée initiale n’excède pas deux mois, l’abattement appliqué avant le calcul du taux par défaut s’élève à 766 €, selon le BOFiP.
Pour les foyers comportant plusieurs parts fiscales (couples, enfants à charge), les seuils sont ajustés automatiquement par l’administration.
La grille présentée concerne les contribuables domiciliés en métropole ou hors de France. Le BOFiP publie des grilles distinctes pour la Guadeloupe, la Martinique, La Réunion, la Guyane et Mayotte.
Taux individualisé par défaut depuis septembre 2026 : depuis le 1er septembre 2025, le taux individualisé s’applique automatiquement à chaque conjoint ou partenaire pacsé, sans démarche préalable. Les couples souhaitant conserver le taux commun du foyer doivent en faire la demande via leur espace « Gérer mon prélèvement à la source » sur impots.gouv.fr.
Trois taux possibles selon la situation du salarié
Le taux appliqué par l’entreprise dépend de la situation du(de la) salarié(e) et des informations transmises par la DGFiP. Il en existe trois :
- Le taux personnalisé : il correspond à la situation réelle du foyer fiscal. C’est le cas le plus fréquent.
- Le taux individualisé : destiné aux couples mariés ou pacsés, il permet d’éviter qu’un revenu plus élevé ne pénalise le second conjoint.
- Le taux non personnalisé (ou neutre) : utilisé quand aucun taux n’a été communiqué à l’employeur, par exemple lors d’un CDD ou d’une mission d’intérim.
Le(la) salarié(e) peut consulter ou modifier son taux sur son espace particulier impots.gouv.fr. L’entreprise, elle, ne gère que l’application du taux communiqué, jamais son calcul, même si elle est souvent en première ligne lors de la demande de régularisation du(de la) salarié(e).
Exemples de taux selon le salaire net mensuel
| Salaire net imposable mensuel | Taux par défaut indicatif | Montant prélevé indic |
| 2 000 € | 4,1 % | 82 € |
| 2 400 € | 5,3 % | 127 € |
| 3 000 € | 7,5 % | 225 € |
| 4 000 € | 11,9 % | 476 € |
Ces exemples correspondent uniquement au taux par défaut applicable en l’absence de taux personnalisé. Le taux personnalisé dépend de la déclaration de revenus et le taux de prélèvement est calculé hors réductions et crédits d’impôt, selon le ministère de l’Économie.
Ce que les RH doivent vérifier
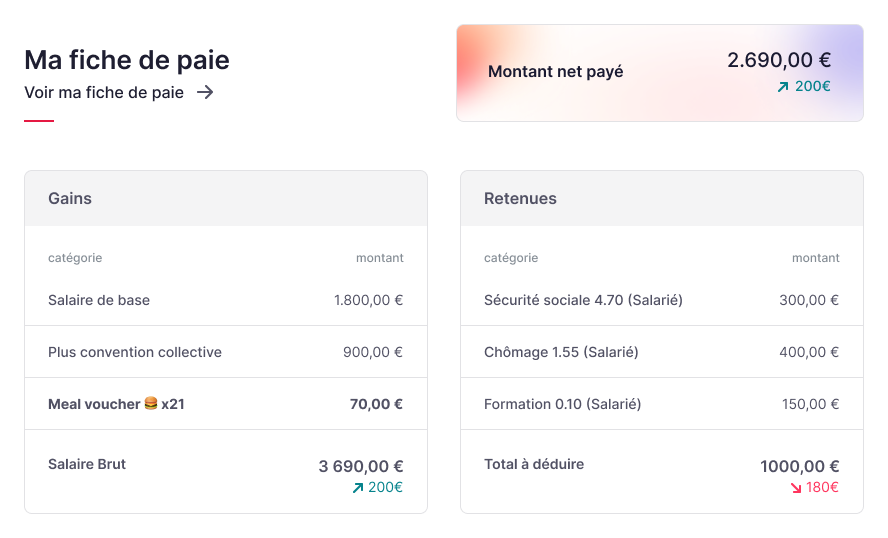
Sur chaque fiche de paie, le taux appliqué figure à la ligne « Taux de PAS », ainsi que le montant prélevé correspondant. Ce montant est calculé à partir du net imposable, avant versement du net à payer.
👍 Avec une solution de paie comme Factorial, la récupération des taux via la DSN et leur mise à jour sont entièrement automatisées.
L’employeur s’assure ainsi d’appliquer le bon taux à chaque salarié, sans manipulation manuelle ni risque d’erreur de paramétrage.
Comment calculer le taux de prélèvement à la source ?
Le calcul du taux relève de la Direction générale des finances publiques (DGFiP), mais son application dépend des services RH. Pour assurer une paie juste, il est donc essentiel de savoir comment ce taux est déterminé, transmis et mis à jour.
Comment la DGFiP détermine le taux de prélèvement à la source ?
Chaque année, la DGFiP établit le taux à partir de la déclaration de revenus du foyer fiscal. Ce taux global est ensuite communiqué à l’entreprise par le flux DSN. Le service paie n’a rien à calculer : il applique le taux reçu sur le revenu net imposable du salarié.
Exemple :
Pour un taux transmis de 6,2 % et un salaire net imposable de 2 400 €, le montant prélevé sera d’environ 149 €.
Le calcul repose donc sur la situation déclarée par le(la) salarié(e), et non sur les données internes à l’entreprise.
Le rôle de l’employeur : appliquer, pas interpréter
L’entreprise n’intervient pas dans le calcul du taux, mais elle reste responsable de sa bonne application. Avant chaque paie, le service RH doit vérifier :
- Que le taux a bien été récupéré via la DSN.
- Qu’il est rattaché au bon collaborateur.
- Et qu’il s’applique sur la base imposable correcte.
Une simple erreur de paramétrage peut générer une régularisation en fin d’année.
Quand le taux change-t-il ?
Le taux évolue à deux moments :
- Automatiquement, après la déclaration annuelle de revenus.
- Ponctuellement, à la demande du(de la) salarié(e) en cas de changement de situation (mariage, naissance, baisse de revenus, etc.).
L’entreprise reçoit le nouveau taux via la DSN et l’applique dès sa prise en compte dans le cycle de paie. Après une demande de modulation, Impots.gouv.fr indique que le collecteur applique généralement le nouveau taux dans un délai d’un à trois mois. Le salarié ne peut pas modifier ce taux directement auprès de l’employeur.
Comment vérifier et régulariser le taux de prélèvement à la source en entreprise ?
Une vérification régulière du taux appliqué sur les bulletins de paie permet d’éviter la majorité des erreurs de calcul ou de régularisation. Le salarié peut consulter son taux sur son espace particulier sur le site internet impots.gouv.fr. Le service RH, lui, doit simplement s’assurer que la dernière version transmise par la DGFiP est bien utilisée dans le logiciel de paie.
Lorsqu’un salarié choisit le taux non personnalisé pour ne pas transmettre son taux personnalisé à l’employeur, il peut devoir verser à l’administration un complément mensuel si le taux appliqué sur le salaire est inférieur à son taux personnalisé. Impots.gouv.fr détaille ce mécanisme de complément de retenue.
Points de vigilance côté paie
Plusieurs situations peuvent indiquer qu’un taux n’est pas à jour :
- Un changement de situation familiale non pris en compte.
- Une nouvelle embauche restée sur taux neutre.
- Un différé d’actualisation après la dernière déclaration annuelle.
- Ou un(e) salarié(e) cumulant plusieurs emplois sans communication de son taux personnalisé.
Ces cas se détectent facilement lors du contrôle mensuel des bulletins. Une vérification systématique du taux reçu par la DSN face au taux appliqué en paie reste le meilleur moyen d’éviter les écarts.
Pour sécuriser ce contrôle, rapprochez chaque mois trois données: le taux reçu dans le compte rendu métier, le taux paramétré dans le logiciel de paie et le montant effectivement retenu sur le net imposable. Un outil de paie connecté, tel que Factorial, facilite la traçabilité de ces vérifications.
En cas d’erreur ou de régularisation
L’entreprise ne modifie pas le taux fiscal. La Direction générale des finances publiques (DGFiP) recalcule le taux après une déclaration ou une demande de modulation effectuée dans l’espace particulier sur Impots.gouv.fr. Le service RH doit vérifier l’application technique du taux reçu et orienter le salarié vers son espace fiscal en cas d’écart. rappelle qu’une demande de modification peut être prise en compte au plus tard le troisième mois suivant la demande.
Sanctions en cas de manquement : en tant que collecteur du PAS, l’entreprise est soumise à des pénalités financières en cas d’erreur déclarative. Une erreur dans la déclaration entraîne une amende de 5 % du montant du PAS erroné (minimum 250 €). Une absence de déclaration ou un retard expose à une amende de 10 % du montant concerné (minimum 50 €), selon l’article 1759-0 A du Code général des impôts et le site officiel. Depuis mars 2026, les CRM de rappel annuel récapitulant les anomalies DSN non corrigées. Les déclarants disposent de deux mois pour régulariser avant qu’une DSN de substitution soit émise d’office.
Focus RH : fiabilité et expérience salarié
Le prélèvement à la source est avant tout un enjeu de confiance entre l’entreprise et ses collaborateurs(rices). Un taux erroné sur un bulletin alimente les doutes et complexifie les échanges avec les équipes paie.
Fiabiliser ce processus, c’est garantir :
- Des bulletins cohérents et conformes.
- Une communication claire avec les salarié(e)s.
- Et une paie sans régularisation inutile.
Un SIRH complet facilite ce suivi en permettant :
- La récupération automatique du taux DGFiP via la DSN.
- La mise à jour mensuelle sans saisie manuelle.
- La conservation des historiques et justificatifs.
À noter: depuis mars 2026, l’URSSAF transmet aux entreprises un CRM de rappel annuel recensant toutes les anomalies DSN de l’exercice précédent. Les déclarants disposent de deux mois pour corriger les erreurs identifiées. Passé ce délai, l’URSSAF peut émettre une DSN de substitution d’office, selon. Un SIRH connecté à la DSN permet de détecter et corriger ces anomalies avant qu’elles ne génèrent des pénalités.
👍 Avec une solution comme Factorial, chaque évolution transmise par la DGFiP est intégrée en temps réel, sans double saisie ni risque d’erreur de champ. Réservez votre démo personnalisée et découvrez comment renforcer la confiance de vos équipes.
Comment gérer le prélèvement à la source depuis l’entreprise ?
L’entreprise applique exclusivement le taux transmis par la DGFiP dans la DSN. Pour modifier une situation familiale, des revenus ou une option de taux, le salarié utilise le service « Gérer mon prélèvement à la source » dans son espace particulier. Le ministère de l’Économie indique que ce service permet également de consulter l’historique des prélèvements et de gérer certaines options.
Conclusion
Le prélèvement à la source n’est pas qu’une formalité fiscale: c’est un maillon essentiel de la fiabilité de la paie.
Plus les process sont automatisés, moins les équipes RH passent de temps à corriger… et plus les bulletins inspirent confiance.
Rappel réglementaire: le prélèvement à la source est en vigueur depuis le 1er janvier 2019. rappelle que l’employeur collecte l’impôt sur les traitements et salaires selon le taux calculé par l’administration fiscale. Une paie fiable suppose donc de contrôler chaque mois le taux reçu, la base nette imposable et le montant retenu.
Questions fréquentes : Taux de prélèvement à la source
Le taux est progressif et dépend du salaire net imposable, il est de 0 % jusqu'à 1 562 € mensuels pour une personne seule. Le taux final, dit personnalisé, est calculé par l'administration fiscale selon la situation complète du foyer et est donc unique à chaque salarié.
Pour un salaire net imposable de 2 000 € mensuels, le taux moyen estimé pour une personne seule est de 4,1 %. Le taux réel appliqué peut varier, car il est personnalisé par l'administration fiscale en fonction de la situation globale de votre foyer (revenus, parts fiscales).
Le taux est mis à jour automatiquement chaque année après votre déclaration de revenus. Il peut aussi être modifié en cours d'année si vous signalez un changement de situation (mariage, naissance, variation de revenus) directement sur votre espace impots.gouv.fr.
L'employeur reçoit le taux de chaque salarié de l'administration fiscale (DGFiP) via la Déclaration Sociale Nominative (DSN) et l'applique sur le salaire net imposable. Un logiciel de gestion d’entreprise tout-en-un comme Factorial automatise cette récupération pour éviter toute erreur.
L'employeur ne calcule pas le taux, mais le montant prélevé. La formule est: Salaire net imposable x Taux de prélèvement. Le taux lui-même est déterminé par l'administration fiscale à partir de votre déclaration de revenus.